من الرشوة وصرف النفوذ إلى الإثراء غير المشروع واسترداد الأموال المنهوبة، قراءة في التحفظ التفسيري الذي منع حصر جرائم الفساد المستثناة في بنود محددة من قانون العفو العام.
لم تكن المسألة الأكثر حساسية في قانون العفو العام رقم 70/2026 متصلة فقط بالجرائم التي أدرجها المشرّع صراحةً ضمن الاستثناءات، بل أيضًا بما يمكن أن يحدث للجرائم التي لم يسمّها القانون بالوضوح نفسه. ففي قضايا الفساد، لا تتوقف المسؤولية بالضرورة عند الموظف العام الذي يتلقى الرشوة أو يستغل وظيفته؛ إذ قد تمتد إلى من يدفعها، والوسيط الذي يرتبها، والشريك الذي يسهم فيها، والمستفيد الذي تنتقل إليه الأموال، وصولًا إلى من يتولى إخفاء العائدات المتأتية منها.
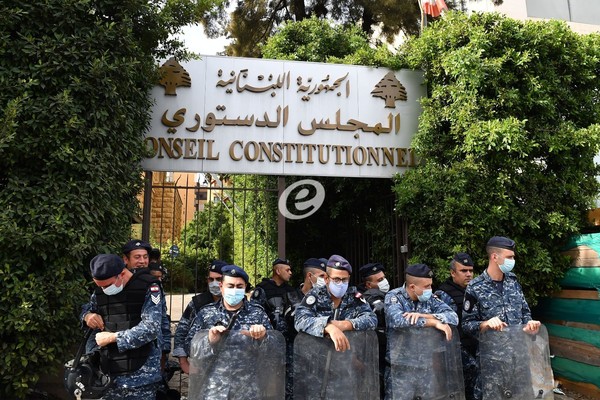
من هنا، اكتسب قرار المجلس الدستوري رقم 12 الصادر في 12 تشرين الأول 2026 أهمية تتجاوز تصحيح عبارة أو تفسير بند منفرد. فقد وضع حدًا لقراءة كان من شأنها أن تحصر جرائم الفساد المستثناة من العفو في فئات محددة وردت في البندين التاسع والعاشر من المادة الثانية، وتترك جرائم فساد أخرى خارج الاستثناء، رغم ورود نصوص قانونية تجرّمها ورغم اتصالها بالمال العام أو باستغلال الوظيفة أو بتحقيق منافع غير مشروعة.
والنتيجة التي انتهى إليها المجلس واضحة: لا يجوز حصر جرائم الفساد المستثناة من العفو بما ورد في هذين البندين، بل يجب أن يشمل الاستثناء جميع جرائم الفساد المنصوص عليها في القوانين النافذة والاتفاقيات الدولية التي التزم بها لبنان، في القطاعين العام والخاص، وجميع المتورطين فيها، أيًا كانت صفتهم. كما أن العفو لا يمنع الدولة من تحصيل حقوقها بوصفها متضررة، ولا يحول دون إجراءات المصادرة واسترداد الأموال المتأتية من جرائم الفساد.
بهذا التحفظ التفسيري الملزم، لم يُبطِل المجلس المادتين الأولى والثانية من القانون، بل أبقاهما نافذتين ضمن القراءة الدستورية التي حدّدها، مانعًا أن يؤدي تفسير ضيق لبعض الاستثناءات إلى إفراغ أحكام أخرى من مضمونها.
أولًا: لماذا لم يكن البندان التاسع والعاشر كافيين؟
نص البند التاسع من المادة الثانية على استثناء جرائم الإثراء غير المشروع المحددة في القانون رقم 189 الصادر في 16 تشرين الأول 2020، ضمن الفئات التي أوردها النص، ومنها الجرائم المتعلقة باختلاس الأموال العمومية أو إساءة الأمانة بها أو سرقتها، والأموال العائدة إلى المؤسسات المالية والمصرفية، والتهرب الضريبي.
أما البند العاشر، فتناول الجرائم المنصوص عليها في قانون مكافحة تبييض الأموال وتمويل الإرهاب رقم 44/2015، إلى جانب الجرائم المخالفة لقانون النقد والتسليف، والجرائم المرتبطة بأموال المودعين والجرائم المصرفية، وفق الصياغة الواردة في القانون.
لكن الاعتراض الذي عُرض على المجلس الدستوري انطلق من أن حصر الاستثناء بهذين البندين قد يؤدي إلى نتيجة غير متوازنة: تبقى بعض صور الفساد خارج العفو، بينما تستفيد منه صور أخرى لا تقل عنها خطورة، لمجرد أن المشرّع لم يذكرها بالاسم في هذين الموضعين.
ومن الأمثلة التي تناولها القرار جرائم الرشوة وصرف النفوذ واستثمار الوظيفة وإساءة استعمال السلطة، فضلًا عن صور من الإثراء غير المشروع لا تقوم بالضرورة على اختلاس الأموال العامة. وهذه جرائم ينظمها قانون العقوبات أو تشريعات خاصة، ولا يصح افتراض أنها أصبحت مشمولة بالعفو لمجرد عدم ورودها جميعًا في البندين التاسع والعاشر.
وقد رأى المجلس أن قراءة البندين بمعزل عن بقية القانون تتجاهل ثلاثة أحكام مترابطة: الفقرة الثانية من المادة الأولى التي استبعدت تهم الفساد المالي من بعض آثار العفو المتعلقة بالموظفين، والبند السابع من المادة الثانية الذي استثنى الجرائم الواقعة على المال العام بصيغة عامة، والبندين الثامن والتاسع والعاشر بما تضمناه من استثناءات مالية ومصرفية وجزائية.
لذلك، لم يتعامل المجلس مع كل بند بوصفه جزيرة تشريعية مستقلة، بل قرأ أحكام القانون مجتمعة. وهذه نقطة أساسية في فهم القرار: لا يجوز اقتطاع استثناء محدد ثم الاستنتاج، من مفهوم المخالفة، أن كل جريمة لم تُذكر فيه أصبحت مشمولة بالعفو، إذا كان ذلك يؤدي إلى إفراغ استثناءات أخرى من مضمونها.
ثانيًا: الفساد ليس جريمة الموظف وحده
أحد أهم أوجه التعليل في القرار أن جرائم الفساد، بطبيعتها، قد تتوزع المسؤولية فيها على أكثر من شخص، ولا تقتصر على الموظف العمومي.
فالرشوة، على سبيل المثال، قد تتطلب وجود من يدفع المال أو المنفعة، ومن يتلقاها، وقد يتدخل وسيط لتسهيل العملية. واستغلال الوظيفة أو صرف النفوذ قد يحقق منفعة لشخص من خارج الإدارة، فيما قد تتوزع الأدوار في بعض الجرائم بين فاعل وشريك ومتدخل ومحرض ومخبئ للعائدات.
ولهذا السبب، اعتبر المجلس أن استثناء جرائم الفساد يجب أن يمتد إلى جميع المساهمين فيها، وفق الأوصاف القانونية المعتمدة، بصرف النظر عن مواقعهم أو صفاتهم أو أدوارهم. فليس من المتوازن أن يبقى الموظف المتهم بفساد مالي خارج العفو، بينما يستفيد منه الشخص الذي دفع الرشوة أو الوسيط أو المستفيد من العملية، إذا كانوا مساهمين في الجريمة نفسها.
ولا يعني ذلك أن كل شخص تعامل مع موظف عام يصبح مرتكبًا لجريمة فساد، أو أن مجرد وجود منفعة مالية يثبت المسؤولية الجزائية. فالمسؤولية تظل مرتبطة بتوافر عناصر الجريمة وإثباتها وفق الأصول. لكن متى ثبتت المساهمة في جريمة فساد مشمولة بالاستثناء، فلا يجوز أن تختلف نتيجة تطبيق العفو لمجرد أن أحد المتورطين موظف عام والآخر من القطاع الخاص.
وتبرز هنا أهمية عبارة المجلس التي تشمل «جميع المتورطين فيها، أيًا كانت صفتهم». فهي تمنع قصر الاستثناء على صاحب الصفة الوظيفية، وتربط نطاقه بالمساهمة في الجريمة ذاتها.
وهذه القراءة لا تنشئ مسؤولية جزائية جديدة، ولا تستبدل قواعد الاشتراك والتدخل والتحريض في قانون العقوبات، بل تمنع تطبيق العفو على نحو يفضي إلى تفاوت غير مبرر بين المساهمين في جرائم الفساد.
ثالثًا: من الرشوة وصرف النفوذ إلى الإثراء غير المشروع
لا يقتصر أثر التحفظ التفسيري على الرشوة أو الاختلاس، بل يمتد إلى مختلف جرائم الفساد التي تنص عليها القوانين اللبنانية والاتفاقيات الدولية الملتزم بها لبنان، سواء وقعت في القطاع العام أم في القطاع الخاص.
وقد أشار المجلس إلى الجرائم الواقعة على الإدارة العامة، ومنها الرشوة وصرف النفوذ والاختلاس واستثمار الوظيفة وإساءة استعمال السلطة، كما أشار إلى تشريعات الإثراء غير المشروع ومكافحة الفساد في القطاع العام وإنشاء الهيئة الوطنية لمكافحة الفساد، فضلًا عن قانون مكافحة تبييض الأموال وتمويل الإرهاب.
ويكتسب هذا التعداد أهمية لأنه يوضح أن مفهوم الفساد في القرار أوسع من صورة الموظف الذي يستولي مباشرةً على مال عام. فقد تتحقق الجريمة من خلال استغلال الوظيفة أو التأثير غير المشروع في قرار إداري أو قضائي أو مالي، أو من خلال زيادة غير مبررة في الذمة المالية ضمن الشروط التي يحددها القانون، أو عبر إخفاء العائدات المتأتية من أفعال جرمية.
لكن يجب الانتباه إلى أن التحفظ لا يجعل كل مخالفة إدارية أو مالية جريمة فساد تلقائيًا. فالتمييز بين المخالفة الإدارية والجريمة الجزائية يظل قائمًا، كما أن تحديد الجريمة المنطبقة يتطلب الرجوع إلى النص القانوني وعناصره، وإلى الوقائع التي تثبت أمام المرجع القضائي المختص.
والأمر نفسه ينطبق على القطاع الخاص. فقرار المجلس لا يحصر الفساد في المال العام أو في الموظفين العموميين، بل يمد الاستثناء إلى جرائم الفساد المنصوص عليها قانونًا في القطاع الخاص أيضًا. غير أن ذلك لا يبرر إطلاق وصف الفساد على كل نزاع تجاري أو مالي، ما لم تتوافر عناصر جرمية محددة.
بهذا المعنى، يوسّع القرار نطاق الاستثناء من حيث أنواع الجرائم والأشخاص، لكنه يبقي تطبيقه محكومًا بالنصوص القانونية وبإثبات الوقائع، لا بمجرد الاشتباه أو الوصف الإعلامي.
رابعًا: الأموال المستردة لا تسقط بالعفو
الشق الثاني من التحفظ التفسيري لا يقل أهمية عن الأول. فقد أكد المجلس أن العفو لا يحول دون تحصيل حقوق الدولة بوصفها متضررة، ولا دون إجراءات المصادرة واسترداد الأموال المتأتية من جرائم الفساد.
وهنا ينبغي الفصل بين المسؤولية الجزائية عن الجريمة وبين حقوق الدولة المالية. فحتى في الحالات التي يترتب فيها على العفو أثر على الدعوى العامة أو العقوبة، لا يجوز افتراض أن الأموال التي نتجت عن الفساد أصبحت ملكًا مشروعًا لمن حصل عليها، أو أن حق الدولة في المطالبة بها قد سقط تلقائيًا.
وتتصل هذه المسألة مباشرةً بالقانون رقم 214 الصادر في 8 نيسان 2021، المتعلق باستعادة الأموال المتأتية من جرائم الفساد، وبالالتزامات الدولية التي أشار إليها المجلس في تعليله. وقد رأى أن العفو الشامل غير المشروط عن جرائم الفساد، من دون رد الأموال المنهوبة أو آليات لاستردادها، قد يتعارض مع التزامات لبنان ويحد من قدرته على التعاون في ملاحقة الأموال المتأتية من هذه الجرائم، بما فيها الأموال التي حُوّلت إلى الخارج.
لكن هذا لا يعني أن كل إجراء لاسترداد الأموال يتم بصورة تلقائية بمجرد وصف الأموال بأنها متأتية من فساد. فالمصادرة والاسترداد يخضعان للقوانين والإجراءات والضمانات ذات الصلة، ويجب تحديد مصدر الأموال وعلاقتها بالفعل الجرمي وفق الأصول. ما حسمه المجلس هو أن قانون العفو لا يشكل، بذاته، مانعًا من تحصيل حقوق الدولة أو من اتخاذ إجراءات المصادرة والاسترداد.
وتظهر أهمية هذا التمييز في الملفات التي قد تتداخل فيها الدعوى الجزائية مع المطالبات المدنية أو المالية. فقد يكون السؤال عن مصير العقوبة مسألة، والسؤال عن إعادة الأموال إلى الدولة مسألة أخرى، ولا يجوز دمجهما في نتيجة واحدة.
خامسًا: ما الذي يعنيه القرار بالنسبة إلى الموظفين والمستفيدين؟
تثير الفقرة الثانية من المادة الأولى مسألة إضافية، إذ نصت على سقوط بعض الملاحقات والأحكام والقرارات، بما فيها الإدارية، الصادرة بحق موظفين، مع استثناء ما يتعلق منها بتهم الفساد المالي.
وقد وضع المجلس تحفظًا تفسيريًا منفصلًا على عبارة «القرارات بما فيها الإدارية»، فحصرها في التدابير التي تكون نتيجة مباشرة للملاحقة أو الإدانة الجزائية التي يشملها العفو، واستبعد منها العقوبات التأديبية المستقلة، مع الحفاظ على حقوق الغير.
وهذا التفسير يحد من إمكان استخدام العفو الجزائي لمحو كل أثر إداري أو تأديبي ترتب على سلوك الموظف، بصرف النظر عن علاقته بالدعوى الجزائية. لكنه لا يغير القاعدة الخاصة بجرائم الفساد، التي أبقاها المجلس خارج العفو وفق التحفظ الملزم المتعلق بالمادتين الأولى والثانية.
والنتيجة أن الموظف الذي يُلاحق بجرم فساد مالي لا يستفيد من العفو عن هذه الجريمة لمجرد أن القانون أسقط بعض الملاحقات أو القرارات الإدارية عن موظفين آخرين. كما أن الشخص الذي ساهم في الجريمة أو استفاد منها لا يكتسب حقًا في العفو بسبب اختلاف صفته عن صفة الموظف العام.
إن معيار التمييز، وفق قراءة المجلس، هو الجريمة والمساهمة فيها، لا الموقع الوظيفي وحده. أما الآثار التأديبية والإدارية، فتخضع بدورها لمدى اتصالها المباشر بالدعوى الجزائية أو استقلالها عنها، وفق التفسير الذي أقره المجلس.
سادسًا: ما الذي حسمه المجلس، وما الذي يبقى للقضاء؟
حسم المجلس الدستوري مسألة جوهرية: لا يجوز اعتبار البندين التاسع والعاشر من المادة الثانية حصرًا نهائيًا لجميع جرائم الفساد المستثناة من العفو. فالاستثناء يشمل جرائم الفساد التي تنص عليها القوانين النافذة والاتفاقيات الدولية الملتزم بها لبنان، في القطاعين العام والخاص، كما يشمل جميع المساهمين فيها أيًا كانت صفتهم. وأكد أيضًا أن حقوق الدولة في التحصيل والمصادرة واسترداد الأموال لا تسقط بفعل العفو.
لكن تطبيق هذا المبدأ على ملف بعينه يظل مرتبطًا بالوقائع وبالتكييف القانوني الذي يثبت أمام القضاء. فلا يكفي أن يكون الشخص موظفًا عامًا أو رجل أعمال أو وسيطًا في معاملة مالية لاستنتاج انطباق استثناء الفساد عليه. ولا يكفي أن تكون هناك أموال أو منافع متداولة لإثبات جريمة من دون تحقق عناصرها.
وبالمثل، لا يعني التحفظ أن كل قضية مالية تبقى خارج العفو، بل إن الجريمة يجب أن تكون من جرائم الفساد المنصوص عليها قانونًا أو في اتفاقية دولية ملتزم بها لبنان، وأن تتحدد مسؤولية الشخص عنها وفق الأصول.
وتلك هي حدود القرار ودلالته في آن واحد: فقد منع تفسيرًا ضيقًا يفتح باب العفو عن جرائم فساد لمجرد أنها لم تُذكر حرفيًا في البندين التاسع والعاشر، لكنه لم يحل محل القضاء في تحديد ما إذا كانت وقائع كل ملف تشكل جريمة فساد، ومن هم المسؤولون عنها، وما الأموال التي يجوز اتخاذ إجراءات استرداد بشأنها.
الخلاصة: لا حصانة من الاسترداد ولا استثناء على أساس الصفة وحدها
إن الأثر الأبرز لقرار المجلس الدستوري هو أنه أعاد وصل أحكام قانون العفو بعضها ببعض، ومنع قراءة البنود الخاصة بالإثراء غير المشروع وتبييض الأموال والجرائم المصرفية على أنها القائمة الوحيدة لجرائم الفساد المستثناة.
فالرشوة وصرف النفوذ واستثمار الوظيفة وإساءة استعمال السلطة وسائر جرائم الفساد التي تجرّمها القوانين النافذة لا تصبح مشمولة بالعفو لمجرد عدم ورودها جميعًا في البندين التاسع والعاشر. كما لا يجوز أن يستفيد أحد المساهمين في الجريمة من العفو بينما يُحرم منه مساهم آخر بسبب اختلاف صفته، متى كان كلاهما داخل نطاق الاستثناء الذي حدده المجلس.
والأهم أن العفو لا يمحو حق الدولة في تحصيل حقوقها، ولا يمنع المصادرة واسترداد الأموال المتأتية من جرائم الفساد وفق الإجراءات القانونية.
لكن قوة هذا التفسير لا تكمن في توسيع الاستثناء بلا حدود، بل في ربطه بالقوانين النافذة والاتفاقيات الدولية التي التزم بها لبنان، وبالمساواة بين المساهمين في الجريمة، وبالحفاظ على حقوق الدولة. وهكذا، لم يلغِ المجلس قانون العفو، لكنه منع أن يُقرأ على نحو يفرغ استثناءات الفساد من مضمونها أو يحول العفو إلى وسيلة لإسقاط حقوق الدولة المالية.
وفي بلد يشكل فيه المال العام وحقوق الخزينة واسترداد الأموال المتأتية من الفساد مسائل ذات أثر مباشر على الثقة بالمؤسسات، فإن الفارق بين إسقاط العقوبة واسترداد الأموال ليس تفصيلًا تقنيًا. إنه فارق يحدد ما إذا كان العفو يقتصر على آثاره الجزائية التي رسمها القانون، أم يُفهم خطأً على أنه إسقاط شامل لكل ما ترتب على الفساد من حقوق ومطالبات. وقد جاء قرار المجلس الدستوري ليضع حدًا لهذا الالتباس، ويؤكد أن العفو لا يساوي تبرئةً من الوقائع، ولا يحول الأموال المتأتية من جرائم الفساد إلى أموال لا يجوز للدولة المطالبة باستردادها.